
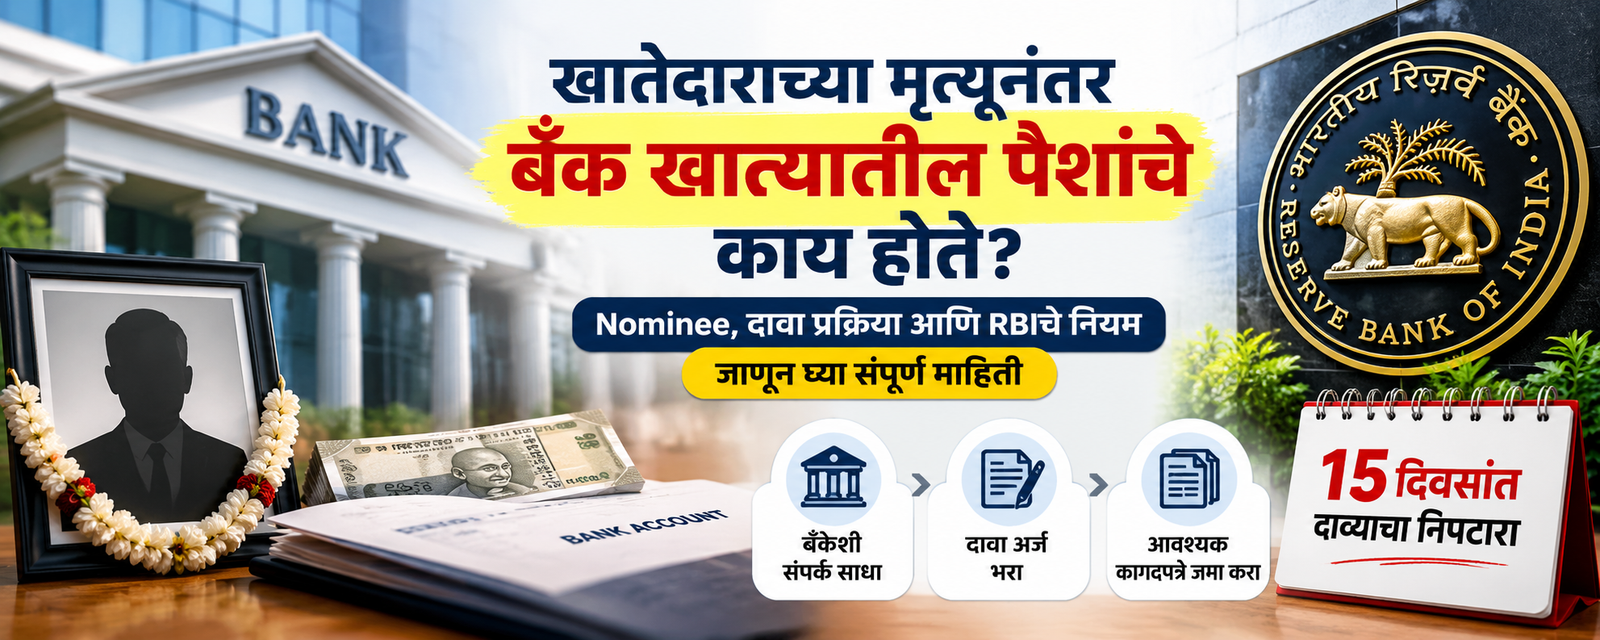
मुंबई : घरातील एखाद्या व्यक्तीच्या निधनानंतर त्यांच्या बँक खात्यात जमा असलेली रक्कम, मुदत ठेवी किंवा अन्य ठेवी कुटुंबीयांना कशा मिळतील, हा प्रश्न अनेकदा निर्माण होतो. विशेषतः खातेदाराने Nominee म्हणजेच नामनिर्देशित व्यक्तीची नोंद केली नसेल, तर पुढील प्रक्रिया काय असते याबाबतही अनेकांना संभ्रम असतो.
अशा वेळी घाबरण्याची गरज नाही. संबंधित बँकेकडे आवश्यक कागदपत्रांसह दावा दाखल करून खात्यातील रकमेची प्रक्रिया पूर्ण करता येते. भारतीय रिझर्व्ह बँकेने (RBI) मृत खातेदारांच्या ठेवींशी संबंधित दावे लवकर निकाली काढण्यासाठी बँकांना मार्गदर्शक सूचना दिल्या आहेत.
दावा करण्यासाठी नेमके काय करावे?
मृत खातेदाराच्या खात्यात पैसे असल्यास सर्वप्रथम संबंधित बँकेशी संपर्क साधावा. बँकेच्या शाखेत जाऊन दावा करण्याची प्रक्रिया समजून घेता येते. अनेक बँका त्यांच्या अधिकृत वेबसाइटवरही Claim Form आणि आवश्यक कागदपत्रांची माहिती देतात.
दावेदाराने बँकेचा अर्ज भरून त्यासोबत आवश्यक कागदपत्रे जमा करायची असतात. यामध्ये सामान्यतः खातेदाराचा मृत्यू दाखला, दावेदाराचे ओळखपत्र आणि बँकेने मागितलेली इतर कागदपत्रे यांचा समावेश होतो. प्रकरणानुसार कागदपत्रांमध्ये फरक असू शकतो.
एकदा आवश्यक कागदपत्रांसह दावा दाखल झाल्यानंतर बँक त्यांची पडताळणी करून रक्कम देण्याची पुढील प्रक्रिया पूर्ण करते.
15 दिवसांत दाव्याचा निपटारा
RBIच्या मार्गदर्शक सूचनांनुसार, आवश्यक कागदपत्रांसह दावा प्राप्त झाल्यानंतर बँकांनी मृत खातेदाराच्या ठेवींशी संबंधित दाव्यांचा निपटारा 15 कॅलेंडर दिवसांच्या आत करण्याची प्रक्रिया ठेवावी.
यामुळे कुटुंबीयांना बँकेच्या प्रक्रियेसाठी दीर्घकाळ प्रतीक्षा करावी लागू नये, हा यामागचा उद्देश आहे. मात्र, दाव्यासाठी आवश्यक कागदपत्रे पूर्ण असणे महत्त्वाचे आहे.
Nomineeची नोंद असल्यास प्रक्रिया सोपी
खातेदाराने आपल्या बँक खात्यात Nomineeची नोंद केली असेल, तर त्यांच्या निधनानंतर ठेवीवर दावा करण्याची प्रक्रिया तुलनेने सोपी होऊ शकते. त्यामुळे प्रत्येक खातेदाराने आपल्या खात्यात Nomineeची माहिती नोंदवली आहे की नाही, हे तपासणे आवश्यक आहे.
काही कारणाने Nominee बदलण्याची गरज असल्यास बँकेच्या नियमांनुसार ती माहिती अद्ययावतही करता येते.
Nominee नसेल तर काय?
Nomineeची नोंद नसल्याने खात्यातील पैसे अडकूनच राहतात, असे नाही. अशा परिस्थितीत पात्र वारस किंवा दावेदार बँकेकडे आवश्यक कागदपत्रांसह दावा करू शकतात.
मात्र Nominee नसलेल्या प्रकरणात दावेदाराचा हक्क निश्चित करण्यासाठी बँकेला अतिरिक्त कागदपत्रे मागवावी लागू शकतात. त्यामुळे अशा प्रकरणात प्रक्रिया तुलनेने अधिक वेळखाऊ होऊ शकते.
Nominee म्हणजे कायदेशीर वारस असतो का?
हा मुद्दाही समजून घेणे महत्त्वाचे आहे. Nomineeची नोंद केल्यामुळे बँकेकडून रक्कम मिळवण्याची प्रक्रिया सुलभ होते; मात्र Nominee म्हणजेच त्या रकमेचा अंतिम कायदेशीर मालक असे सरसकट म्हणता येत नाही.
मृत खातेदाराच्या मालमत्तेवरील कायदेशीर वारसांचे हक्क संबंधित कायद्यांनुसार ठरतात. त्यामुळे वारसाहक्काबाबत वाद असल्यास किंवा मोठ्या रकमेचा प्रश्न असल्यास कायदेशीर सल्ला घेणे योग्य ठरू शकते.
खातेदारांनी काय काळजी घ्यावी?
आपल्या बँक खात्यांमध्ये Nomineeची नोंद आहे की नाही, हे खातेदारांनी वेळोवेळी तपासावे. Nomineeची माहिती जुनी झाली असल्यास किंवा परिस्थितीत बदल झाला असल्यास ती बँकेच्या नियमानुसार अद्ययावत करून घेता येते.
बँक खाते उघडताना Nomineeची नोंद करणे ही छोटी प्रक्रिया असली तरी भविष्यात कुटुंबीयांना आर्थिक बाबी हाताळताना त्याचा उपयोग होऊ शकतो.
थोडक्यात…
मृत खातेदाराच्या बँक खात्यातील रक्कम मिळवण्यासाठी संबंधित बँकेकडे दावा दाखल करावा लागतो. Claim Form भरून आवश्यक कागदपत्रे सादर केल्यानंतर बँक पडताळणी करून पुढील प्रक्रिया पूर्ण करते. RBIच्या मार्गदर्शक सूचनांनुसार, आवश्यक कागदपत्रांसह प्राप्त झालेल्या दाव्यांचा निपटारा 15 कॅलेंडर दिवसांच्या आत करण्याची तरतूद आहे.
त्यामुळे आपल्या बँक खात्यात Nomineeची नोंद आहे का, तसेच त्याची माहिती अद्ययावत आहे का, हे आजच तपासून घेणे महत्त्वाचे ठरते.
संदर्भ : भारतीय रिझर्व्ह बँक (RBI)
RBI – Nomination आणि Settlement संबंधी माहिती
भारतीय रिझर्व्ह बँकेचे अधिकृत संकेतस्थळ

Leave a Reply